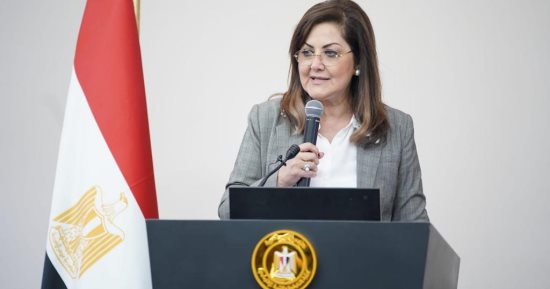
نفت الدكتورة "رضا مغاورى" مدير عام مركز الاقتصاد الاسلامى ببنك المصرف المتحد، أن تكون المصارف الإسلامية مجرد تقليد للبنوك التقليدية.
وفي معرض حديثها عن التمويل الإسلامى لخدمات التجزئة المصرفية في المائدة المستديرة الرابعة لمجلة المصرفي، قالت "مغاوري" إن البنوك الإسلامية لا تُحاكي أو تُقلد البنوك التقليدية، وإنما تبتكر منتجات وخدمات مصرفية جديدة.
فحتى عهد قريب، كان دور البنوك الإسلامية مقتصرًا على تلقي الودائع وتقديم القروض، إلى أن دخلت الصيرفة الإسلامية في السوق المصرية أولًا عام 1928 على يد الدكتور أحمد النجار- رحمه الله- وبدأت بفكرة بسيطة هي بنك الفقراء في الدقهلية، والتي تم تطويرها لاحقًا إلى بنك القرية، حينها كانت قائمة على فكرة بسيطة مفادها تلقي ودائع كبار المودعين في الإقليم، والبحث عن القادرين على العمل ويحتاجون المال من أجل إقراضهم، ليستثمروا هذا المال في الزراعة أو التجارة أو ما شابه ذلك، وعلى ذلك فالبنوك الإسلامية انطلقت من مصر إلى العالم أجمع، على يد الدكتور أحمد النجار.
في هذا السياق، لفتت "مغاوري"-العضو في هيئة الرقابة الشرعية- إلى أنه حينما تم تعديل قانون البنوك والائتمان المصري، كان للبنوك الاسلامية إسهام كبير في تعديل هذا القانون، خاصةً أن التعديلات الجوهرية في هذا القانون حذفت كلمة "فائدة" ووضعت كلمة "عائد" بديلًا عنها، كما حذفت كلمة "قرض" ووضعت "تمويل"، على اعتبار أن التعديلات تعبر عن الأصح.
وذكر أحمد ضرغامي، رئيس قطاع التمويل الإسلامي ببنك مصر، أن الخدمات المصرفية التي يقدمها البنك الإسلامي هي فعليًا شبيهة في الشكل مع الخدمات التي يقدمها البنك التقليدي، وإنما تختلف كليًا وجزئيًا في المضمون، فالبنك الإسلامي عندما يقدم منتجات التجزئة المصرفية تكون مشابهة لتلك التي يقدمها البنك التقليدي، فالشكل واحد ولكن فحوى الاختلاف في الجوهر.
وتابع "ضرغامي" أن منتجات السوق يتهافت عليها البنكان التقليدي والإسلامي، إلا أن الاختلاف في الجوهر والعقد والضابط الذي يحكم المعاملة.
وبتدقيق النظر في الخدمة أو التمويل بين البنك التقليدي ونظيره الإسلامي سيتبين أن التقليدي يحكمه ضابط واحد من الضوابط وهو ما أقرته السوق النقدية في الدولة ممثلة في البنك المركزي، فيما يحكم المصرف الإسلامي نوعان من الضوابط، الأول: وضعي مثلها مثل البنوك التقليدية، والثاني: ضوابط شرعية، وهي الأصلح للمجتمع والحياة.
فطبيعة العقود التي تحكم المعاملات المصرفية الإسلامية هي الأصلح للمجتمع، حيث إن العميل المتعثر- وليس المماطل- والذي لا يستطيع سداد ما عليه وبالكاد يعيش على حد الكفاف، تقوم البنوك الإسلامية من خلال عقودها باتباع منهج "فنظرة إلى ميسرة" وهذا ضابط شرعي.
ودعا رئيس قطاع التمويل الإسلامي ببنك مصر إلى التحرر من ربط صعود التيارات الإسلامية إلى الحكم وبين الطلب على الصيرفة الإسلامية، لاسيما أن الصيرفة الإسلامية حينما نشأت، نشأت في مهد مصر وتطورت وترعرعت وهي موجودة في مصر من أمد بعيد، وزاد الطلب عليها بعد الأزمة المالية العالمية 2008 وليس بعد ثورة 25 يناير، فقد لاقت قبولًا في العالم أجمع.
كما نوّه إلى أن أكثر التجمعات العالمية التي تطبق عقودًا وصيغًا تتمشى مع الضوابط الشرعية في انجلترا، وليس في دولة عربية أو إسلامية، وأن أكبر محفظة استثمارية غير سيادية تُدار على مستوى العالم هي صندوق استثمار أمانة " Amanah" الذي يديره مصرف اتش إس بي سي "HSBC" بالمملكة المتحدة.
أما حسين عبد المحسن، مدير التجزئة المصرفية بالمصرف المتحد، فقد أوضح أنه من الأهمية بمكان أن يقدم البنك الإسلامي كافة المنتجات التي يجدها في البنك التقليدي- وهو شيء لا يعيب البنوك الإسلامية- ولكن بصيغة تتوافق مع الشريعة الإسلامية، وهو ما أثبت نجاحه واستقطب عددًا كبيرًا من العملاء الذين لم يسبق لهم التعامل مع البنوك، لأنهم وجدوا احتياجاتهم ولكن بصيغة شرعية.
وبيّن "عبد المحسن" أن العميل هو الطرف المستهدف في معادلة التسويق، وهو الذي يُحدد للمؤسسة المالية المنتج الذي يجب أن تطرحه بالتكاليف التي تناسبه، ما يعني أن صعود التيار الإسلامي للحكم جاء نتيجة اختيار العملاء، الذين ذهبوا وأدلوا بأصواتهم في الانتخابات.
كما ذكّر مدير التجزئة المصرفية بالمصرف المتحد بأن أكثر البنوك تطبيقًا للشريعة الإسلامية في العالم هي بنوك انجليزية، لم تسع لتطبيق الشريعة بسبب وجود الإسلام السياسي في انجلترا، وإنما لأن تلك البنوك وجدت فرصة في الاقتصاد الإسلامي، سواء في أنها تؤمن المعاملات، أو أنهم يقومون باستهداف عملاء جدد، خاصةً أن ثروات العالم موجودة حاليًا في دول إسلامية.